El cambio que prepara Kevin Warsh en la Fed y que podría sacudir el mercado de bonos
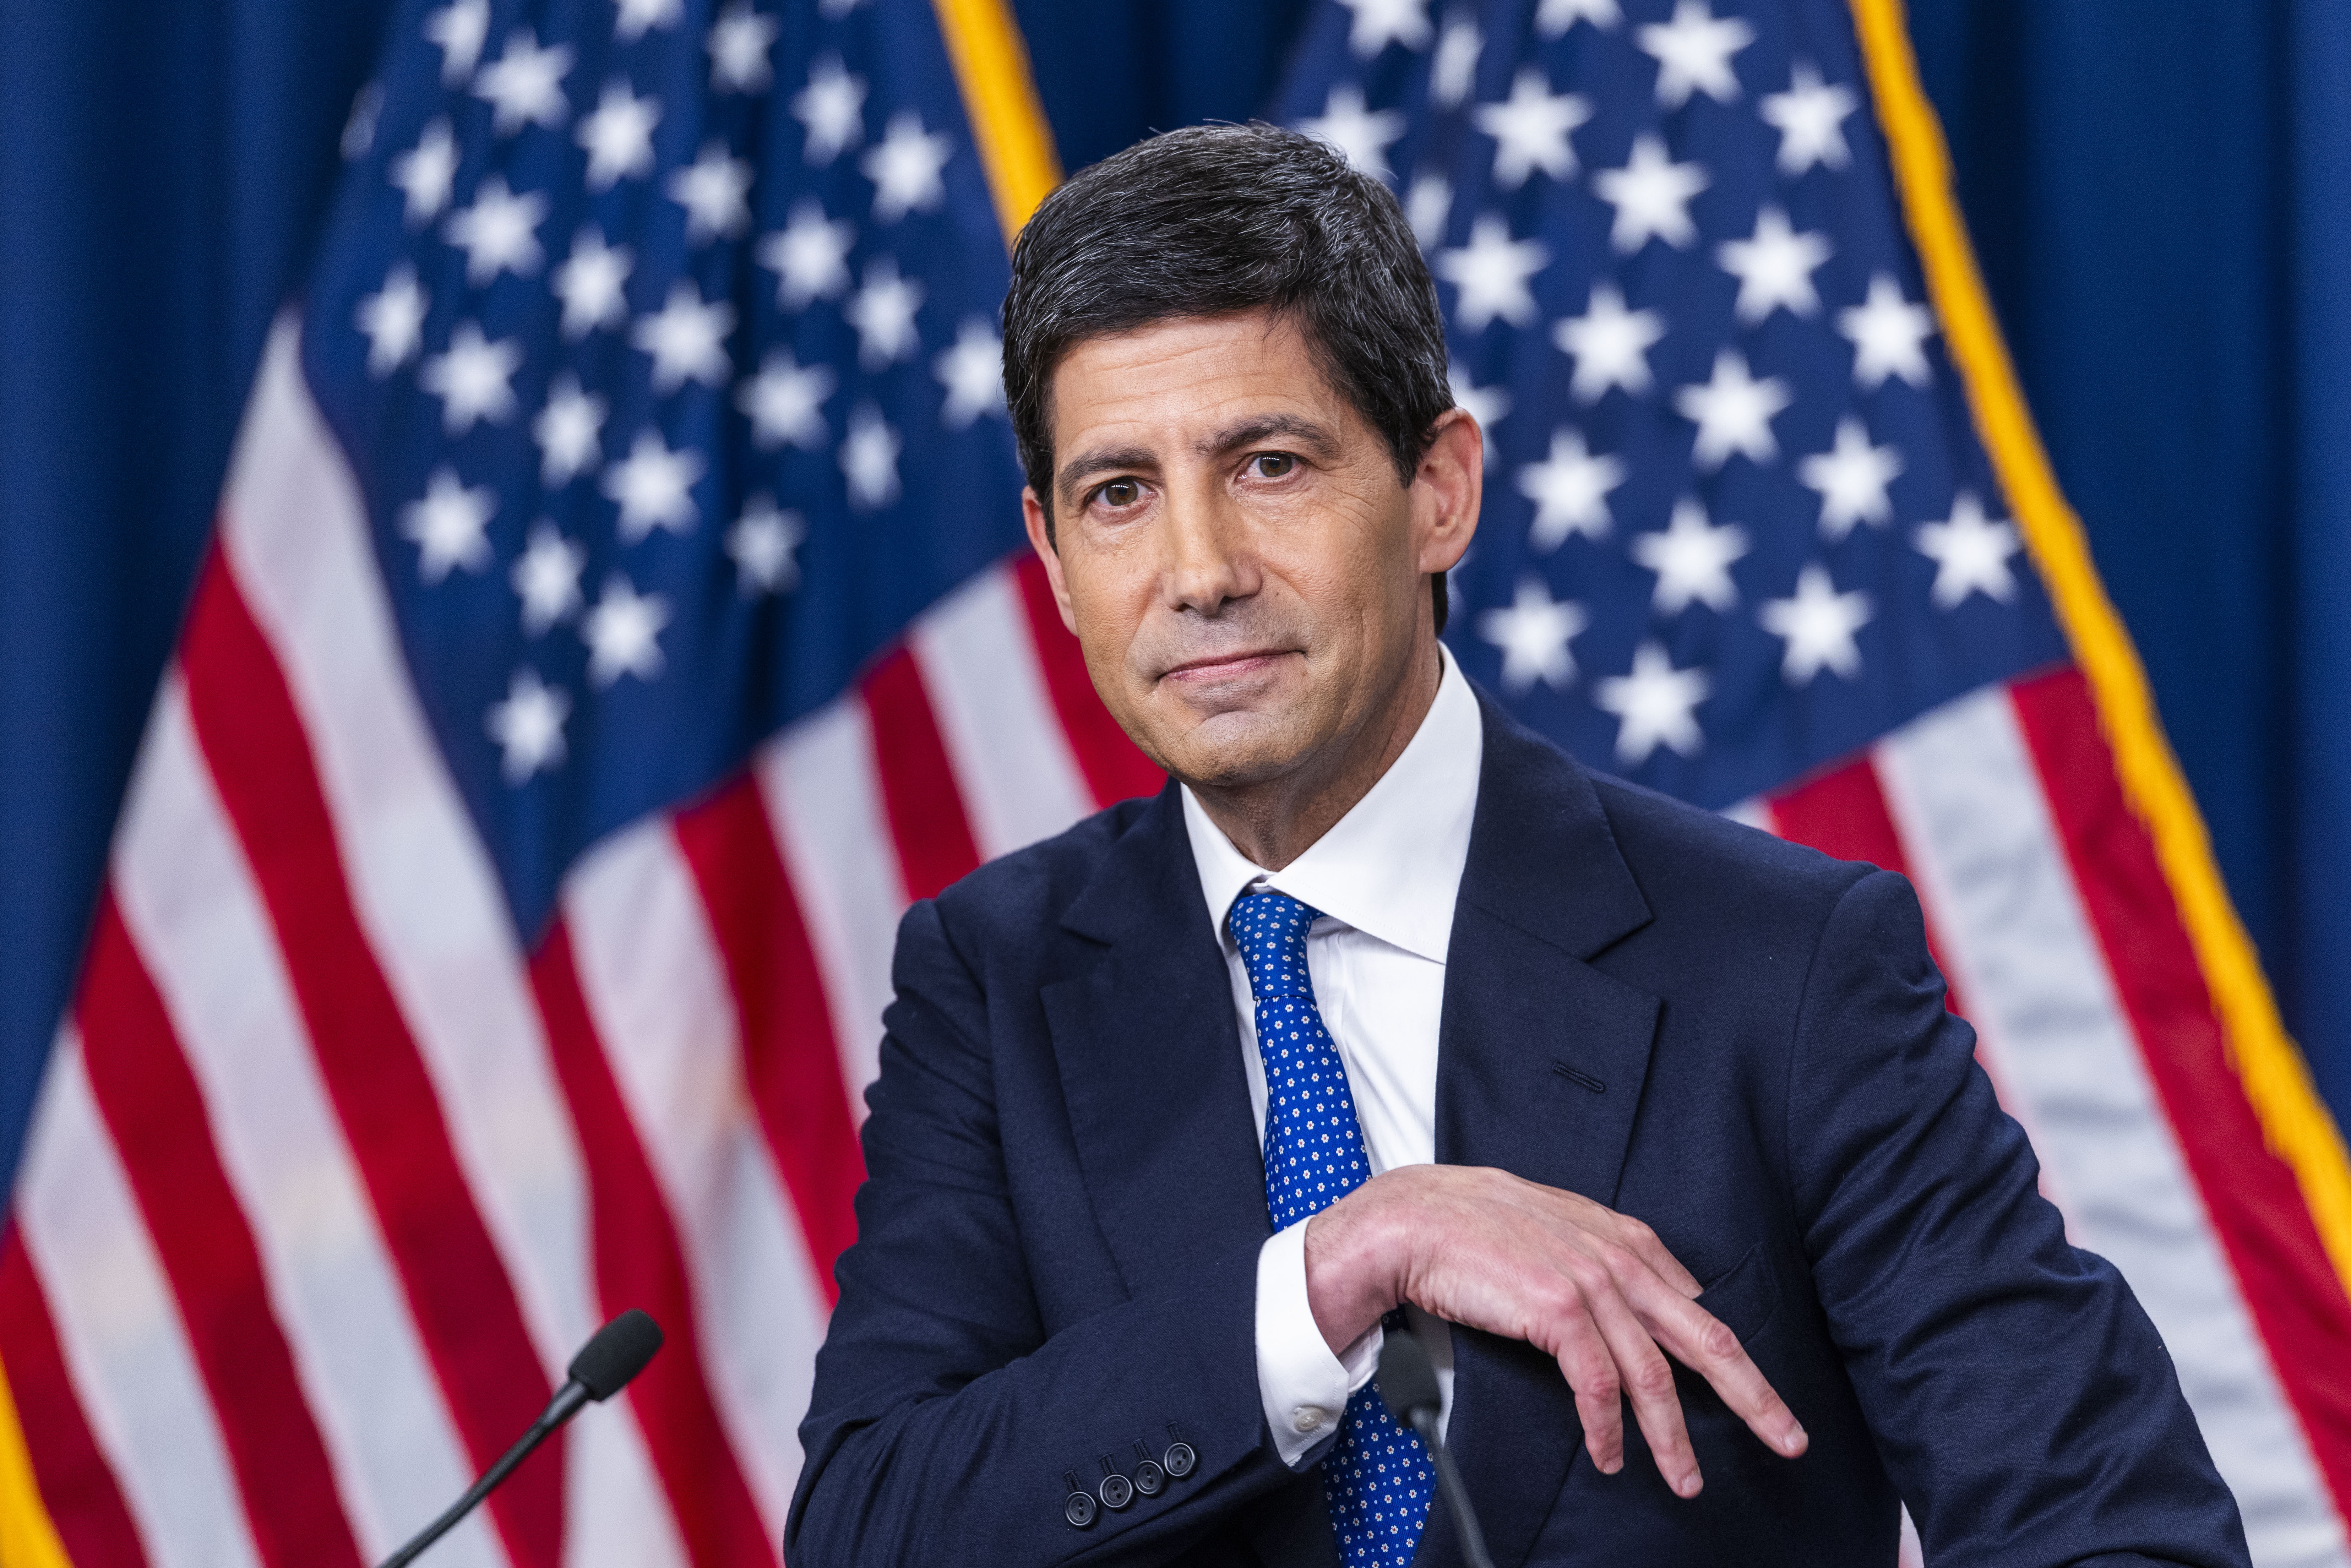
El plan de Kevin Warsh para reducir las decisiones sobre tasas de interés de la Reserva Federal genera preocupación entre los inversionistas por el riesgo de una mayor volatilidad en el mercado de bonos de EE. UU.
A los inversionistas les preocupa que el plan del presidente de la Reserva Federal de Estados Unidos (Fed), Kevin Warsh, de reducir el número de decisiones anuales sobre las tasas de interés pueda provocar una mayor volatilidad en el mercado de bonos del Tesoro estadounidense, valorado en US$32 billones.
El plan, anunciado por Warsh después de que la Fed decidiera mantener sin cambios las tasas de interés durante su reunión de política monetaria del miércoles, contempla reducir gradualmente de ocho a seis las decisiones anuales sobre las tasas. Las dos reuniones restantes se destinarían a debates estratégicos más amplios.
La propuesta prevé que en el 2027 se reduzca a siete el número de decisiones sobre las tasas de interés. Según Warsh, el objetivo es brindar a los funcionarios “tiempo y espacio” para deliberar.
Sin embargo, para los operadores del mercado, esta medida forma parte de un cambio más amplio en la conducción de la Fed bajo la presidencia de Warsh, hacia una institución menos predecible.
Entre esos cambios destaca el abandono de la orientación prospectiva, una herramienta mediante la cual el banco central comunica anticipadamente sus posibles decisiones de política monetaria. La reducción de estas señales podría aumentar la incertidumbre y las fluctuaciones del mercado.
Los operadores consideran que ampliar los intervalos entre decisiones podría obligar a la Fed a efectuar, en determinadas ocasiones, recortes o aumentos más pronunciados de las tasas de interés.
También aumentaría la posibilidad de adoptar medidas de emergencia entre las reuniones programadas, lo que podría generar mayores fluctuaciones en los bonos a corto plazo y elevar la prima que exigen los inversionistas para mantener deuda a largo plazo.
“Esta es la señal más clara hasta el momento de que la Reserva Federal no tiene ningún interés en ser un supresor de la volatilidad en las tasas de interés, y está perfectamente dispuesta a aumentar la volatilidad con anuncios sorpresa si las condiciones lo justifican”, afirmó Isaac Wheeler, director gerente de estrategia de balance de Derivative Path.
Un menor número de decisiones también podría limitar las oportunidades de la Fed para endurecer la política monetaria durante el ciclo actual, en el que se espera que continúe elevando las tasas para contener la inflación.
Según los operadores, esta situación podría favorecer a los bonos de corto plazo, aunque la incertidumbre sobre las decisiones de política monetaria amenaza con elevar los rendimientos de los títulos a largo plazo.
El anuncio, sumado al tono moderado de Warsh durante la conferencia de prensa, impulsó un repunte de los bonos del Tesoro a corto plazo el miércoles.
En contraste, los bonos de mayor vencimiento registraron un desempeño inferior, lo que provocó un aumento de la pendiente de la curva de rendimientos.
Desde el miércoles, la diferencia entre los rendimientos de los bonos a 30 años y los de dos años aumentó aproximadamente 10 puntos básicos.
A largo plazo, “se está incorporando una mayor prima de riesgo a la curva porque se inyectan estos episodios de volatilidad”, explicó Scott DiMaggio, jefe de renta fija de AllianceBernstein.
Cambio de estrategia
Warsh ha planteado que la orientación prospectiva limita la flexibilidad de la Reserva Federal y que esta herramienta debería utilizarse únicamente durante períodos de crisis económica.
Desde que asumió el cargo, en mayo, ha prometido impulsar un “cambio de régimen” y encargó a un grupo de trabajo examinar la estrategia de comunicación del banco central.
La revisión incluye el calendario de conferencias de prensa y el denominado diagrama de puntos, que muestra las proyecciones de los funcionarios sobre la trayectoria de las tasas de interés.
Warsh planteó por primera vez la posibilidad de reducir el número de decisiones de política monetaria durante la reunión de julio de la Fed.
El miércoles afirmó que el cambio permitiría a los responsables de la política monetaria reflexionar “de nuevo sobre cuestiones importantes”.
El anuncio “marca el inicio de una nueva era de ‘silencio preventivo’ en la Reserva Federal y nuevos cambios en sus comunicaciones”, señaló Kerry Craig, estratega de mercados globales de JPMorgan Asset Management, en Melbourne.
Por ahora, los indicadores que miden la volatilidad de las tasas de interés en un horizonte de dos años apenas han registrado variaciones.
Según los operadores, esto se debe, en parte, a que todavía se conocen pocos detalles sobre el nuevo calendario de reuniones.
La Fed aún no ha especificado cuál de las reuniones del 2027 se destinará exclusivamente a debates estratégicos, aunque ha indicado que el cambio ocurrirá durante el otoño.
Operadores y economistas consideran que la reunión de octubre es la candidata más probable, debido a que no contempla la publicación de las proyecciones económicas trimestrales.
Posibles efectos en el mercado
El impacto inmediato de la propuesta podría ser limitado, debido a que la mayoría de los participantes del mercado prevé que la Reserva Federal concluya el ciclo de aumentos de las tasas de interés dentro de un año.
Los contratos de intercambio financiero vinculados a las tasas de interés a un día, conocidos como swaps, se mantienen prácticamente estables entre las reuniones de septiembre y diciembre.
Esto sugiere que eliminar la reunión de octubre como fecha para adoptar decisiones sobre las tasas no provocaría alteraciones significativas en el corto plazo.
Sin embargo, los inversionistas advierten que las consecuencias de combinar menos decisiones sobre las tasas de interés con una menor orientación por parte de la Fed podrían ser considerables a largo plazo.
“Un menor número de reuniones para la toma de decisiones, sumado a la falta de orientación futura, es la receta perfecta para una mayor reevaluación de precios en torno a cada una de ellas, y una mayor volatilidad en torno a los tipos de interés de la que los mercados están descontando actualmente”, afirmó Ali Hassan, gestor de cartera de Thornburg Investment Management.
Por Ye Xie y Edward Bolingbroke, con la colaboración de Michael MacKenzie, Greg Ritchie y Ruth Carson.